Articles tagués : crise de 2008

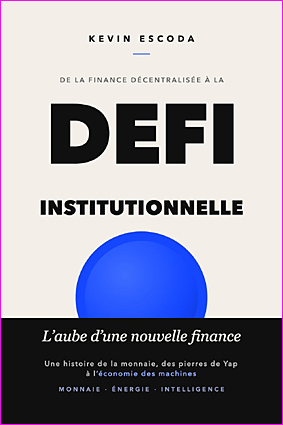
Kevin Escoda, De la finance décentralisée à la DeFi institutionnelle

Dès la page 16, l’auteur se lâche : «Nous avons construit des choses que mon moi maximaliste aurait refusé de croire : le premier écosystème italien d’émission de security tokens, puis des projets de fonds tokenisés au sein de la sandbox réglementaire du gouvernement, et enfin le projet dont je suis le plus fier, le premier Automated Market Maker de niveau institutionnel pour titres numériques en Europe, un marché secondaire opérationnel où banques, gérants et dépositaires échangeaient des actifs tokenisés contre une bonding curve, en simulation, sous les yeux de l’autorité. » Vous n’avez rien compris ? Rassurez-vous, moi non plus initialement. Mais tel est le nouveau langage technanglais de la monnaie, que tout le livre explique largement. Et l’auteur livre un lexique à la fin.

Il décrit en cinq chapitres les étapes de la monnaie telle qu’elle se transforme avec les techniques. Et beaucoup plus vite depuis moins de dix ans parce que la technique s’est accélérée rapidement (la taille des puces, la sophistication des algorithmes, l’explosion de l’IA). Stratège en technologies, à la frontière où les institutions les rencontrent, Kevin Escoda expérimenté les innovations technologiques dans la finance en IA et Blockchain. Il est aujourd’hui conseiller indépendant d’entreprises et banques au travers de sa société diShine.

La monnaie est désormais « au point de rencontre de la monnaie programmable, de l’intelligence artificielle et de l’énergie, où s’écrit le système d’exploitation de la prochaine économie. » Il faut donc nous y faire. La monnaie, d’immatérielle, est devenue matérielle, dépendante de l’IA, donc des puces, des logiciels, des centres serveurs – et en ressort ultime de l’énergie. Ce pourquoi les impérialismes s’empressent de capter l’énergie matérielle disponible dans le monde, d’en faire leur chasse gardée : le pétrole du Venezuela, la route d’Ormuz et les terres rares du Groenland ou d’Ukraine pour Trump, le pétrole et le gaz russe et le quasi monopole du raffinage des terres rares pour Xi Jinping. Seule l’Europe contemple bouchée bée cette lutte démesurée en restant impuissante, faute surtout de volonté, hésitant encore par naïveté idéo-écologique, entre énergie solaire, éolienne, nucléaire, les plus réactionnaires rêvant d’en revenir au gaz et au pétrole russe. Quant à Poutine, il fait la guerre pour la guerre, pas pour l’avenir.

Jadis, la monnaie était certains disques de pierre sur une île perdue du Pacifique, trop lourds pour être déplacés ; les habitants les utilisaient comme monnaie d’échange parce que leur propriété ne résidait pas dans la pierre mais dans la mémoire partagée du village, dans un accord tacite sur qui possédait quoi. Les cauris, les lingots de cuivre ou d’étain, puis de fer, l’or en barre, les lingots d’argent, les tommes de Parmesan, sont ce genre de monnaie matérielle que les pièces et les billets ont dématérialisée en partie pour la fluidité des échanges. Tout d’abord en pièces d’or et d’argent, dont la valeur résidait dans leur poids, puis dans le système d’État où les billets papier sont tirés sur la banque centrale, exigeant la confiance dans le système. Avec une garantie or, jusqu’à ce que les États-Unis ne la suppriment en 1971 pour laisser aller la planche à dollars, monnaie impériale que tout le monde voulait. Au prix d’une inflation qui a fait baisser la valeur de la monnaie américaine de 90 % depuis 1971. Jusqu’à la crise financière de 2008 qui a « rappelé au monde entier, d’un coup, que le pouvoir d’achat de la monnaie fiat [émise par une autorité publique]est un résultat de politique publique, posé sur le jugement de comités, et que les comités peuvent se tromper. » L’inflation est un impôt, l’euthanasie des rentiers, disait-on jadis. En 2008, « les positions vivaient dans des registres cloisonnés, réconciliés lentement, enveloppés dans des dérivés qui remballaient douze fois la même hypothèque, et les régulateurs les plus sophistiqués du monde découvrirent qu’ils ne pouvaient pas cartographier le système qu’ils surveillaient. » Les réserves ne sont pas une propriété, mais une permission : on peut geler les avoirs, les confisquer, dévaluer sa monnaie, la fiscaliser, contrôler le change, traquer les fonds. D’où l’attrait de l’or physique pour qui se méfie des banques, du système financier et surtout des États-Unis. Ou pour qui veut blanchir de l’argent ou dissimuler ses transactions.

Tout se numérise, et depuis des décennies les titres physiques sont dématérialisés. La transformation numérique (ou digitale) permet de repenser le métier autour de ce que la technologie rend désormais possible. « Alipay et WeChat Pay rendirent le paiement par QR code si universel en Chine que le liquide disparut presque du commerce urbain, et les deux plateformes enflèrent en écosystèmes financiers complets (paiements, fonds monétaires, credit scoring, assurance) ». La Chine est bien plus en avance que les États-Unis ne ce domaine, malgré Apple Pay ou Google Pay.

« En 2008, au milieu de la pire crise financière de l’ère moderne, un anonyme [Satoshi Nakamoto] proposa une monnaie dont l’offre ne pourrait être altérée par aucun comité sous aucune pression » : le Bitcoin. C’est un argent électronique uniquement pair à pair, par un réseau informatique décentralisé basé sur une blockchain (chaîne de blocs) et chiffré selon un protocole informatique, sans tiers de confiance comme une banque. Les acteurs du réseau possèdent, stockent et vérifient leurs propres versions de la chaîne, depuis le tout premier bloc et une blockchain est jugée « valide » lorsqu’il est possible de la vérifier totalement en partant du bloc genèse. En contrepartie, la perte du portefeuille par la perte ou le vol d’une clé USB ou d’un ordinateur fait perdre le capital en crypto-actif, de même que le décès du propriétaire sans tiers de confiance pour maintenir le code. « Bitcoin est étonnamment simple à énoncer : c’est un registre, une liste publique de qui possède quoi, étendue toutes les dix minutes par une nouvelle page de transactions, chaque page enchaînée cryptographiquement à la précédente de sorte que l’histoire, une fois écrite, ne puisse être réécrite en douce. » Quand un bloc est créé et validé, chaque participant à sa création se voit attribuer un montant de cryptomonnaie selon l’effort qu’il a fourni : le minage. Pour Bitcoin, la preuve de travail exige du participant de résoudre un problème cryptographique complexe prouvant un effort de calcul important de sa part. Cette génération de blocs, de plus en plus ralentie au fil du temps pour éviter de créer de la monnaie à l’infini, consomme de plus en plus d’énergie, ce qui coûte, donc sécurise le système.

Bitcoin est de la monnaie parce qu’il consomme de l’énergie. On disait autrefois que la monnaie était du travail rendu fongible, une énergie que l’on pouvait conserver. Mais les frais bancaires, les dévaluations et l’inflation pouvaient modifier la valeur de la monnaie. Pas avec le Bitcoin où la relation est directe, transparente et infalsifiable, convertible au taux du marché en monnaie classique. « Le 22 mai 2010, un programmeur de Floride nommé Laszlo Hanyecz publia une offre sur le forum Bitcoin : dix mille bitcoins à quiconque lui ferait livrer deux pizzas à domicile. Un jeune homme de dix-neuf ans du forum accepta l’affaire, téléphona à un Papa John’s de Jacksonville avec sa carte de crédit, et le premier achat connu d’un bien physique en cryptomonnaie fut consommé en pepperoni. »

Une autre cryptomonnaie, Ethereum, a réécrit le blockchain en faisant chuter de 99,95 % la consommation d’énergie. Il a remplacé la preuve de travail par la preuve d’enjeu, la mise sous séquestre d’une partie de son capital. Les usagers sont récompensés de l’indisponibilité temporaire de leurs Ethereum en recevant la monnaie créée simultanément avec le nouveau bloc. « Entre 2018 et 2021 (…) monnaie dure, ordinateur mondial, smart contracts, legos, s’auto-organisèrent en quelque chose de sans précédent : un système financier complet, bourses, marchés monétaires, stablecoins, dérivés, assurance, gestion d’actifs, tournant comme du logiciel ouvert sur une infrastructure publique, possédé par personne, fermé à personne, ouvert chaque heure de chaque année. » C’est la finance décentralisée : DeFi.

Depuis, elle se développe rapidement. « En mars 2024 BlackRock, le plus grand gérant de l’histoire, lança BUIDL, un fonds de bons du Trésor tokenisé sur Ethereum public, qui collecta des milliards et, en quelques mois, était accepté comme collatéral de trading par les bourses crypto : un fonds monétaire du gouvernement américain se comportant, opérationnellement, comme un stablecoin. » Les cryptomonnaies stables (stablecoins) répliquent la valeur d’un actif tel que le dollar, l’or, l’euro ou un panier de devises, contrairement aux autres cryptomonnaies qui sont soumises à une forte volatilité. Nous sommes à l’aube d’une nouvelle finance que l’auteur décrit très bien. Mais problème juridique : « quand une fonction régulée est exercée par du code sans opérateur, qui, exactement, est le destinataire de la loi ? »

L’essentiel de cette nouvelle finance, dit Kevin Escoda, est que « l’ancien système cache tout et demande au public de croire les auditeurs ; le nouveau révèle tout et demande aux institutions de se blinder délibérément. » Car les failles existent : « Ronin, 625 millions de dollars, perdus par cinq clés de validateurs compromises, les attaquants identifiés plus tard par les enquêteurs américains comme le Lazarus Group nord-coréen, dont les milliards cumulés de vols crypto, finançant, selon les rapports de l’ONU, un vrai programme d’armement ». Mais la marche en avant est inéluctable, cheminant avec la technologie. Ce n’est pas une hypothèse, dit l’auteur, c’est un calendrier. « Le remplacement du travail cognitif et physique humain par les machines n’est pas une question de si mais de quand et dans quel ordre ». Et encore : « L’économie numérique que ce livre a décrite, monnaie programmable, actifs en tokens, marchés en protocoles ouverts, identité en accréditation, n’est pas une alternative spéculative à l’économie réelle. C’est la seule architecture économique conçue à ce jour que machines et humains puissent habiter ensemble ». La transformation d’actifs tels que l’immobilier, les fonds d’investissement et le private equity en tokens (jetons) basés sur la blockchain, rend ces actifs non liquides plus accessibles aux investisseurs, car échangeables comme une monnaie. Sauf que, juridiquement, ce n’est qu’un « droit » sur un actif, pas une part de l’actif. Un « crypto-actif » est un bien meuble incorporel dans la loi française, donc imposable à l’impôt sur le revenu. A noter que la Chine populaire, comme la plupart des pays totalitaires (Algérie, Bolivie, Égypte, Irak, Maroc, Népal, Nigeria, Ouzbékistan, Pakistan, Qatar, Émirats arabes unis, Vietnam) a interdit depuis 2021 toute transaction en crypto-actif, pour mieux contrôler les échanges ; elle propose une devise numérique d’État en contrepartie

« Ce qui se passe maintenant, c’est que nous apprenons à convertir l’énergie directement dans les deux produits les plus précieux imaginables, la vérité et l’intelligence, du calcul qui ne peut pas mentir et du calcul qui sait penser, et la courbe de demande pour ces produits est, pour la première fois de l’histoire, effectivement sans borne. » La distribution de ce travail perdu a comme réponse la propriété. Celle, infiniment fractionnable du token pour n’importe quel actif. « Les mêmes rails qui permettent à une machine de payer une machine permettent à un réseau de verser à sept milliards de micropropriétaires leur part de ce que les machines produisent, en continu, en transparence, à coût marginal nul. »

Suivront deux notes sur deux autres livres du même auteur et qui se complètent :

Géopolitech

De la machine qui calcule à la machine qui pense

Kevin Escoda, De la finance décentralisée à la DeFi institutionnelle – L’aube d’une nouvelle finance, 2026, édition indépendante, 218 pages, €13,70, e-book Kindle €6,99

(mon commentaire est libre, seuls les liens sont sponsorisés par amazon.fr)

Le site de l’auteur

L’auteur sur Linkedin

Catégories : Economie, Livres | Étiquettes : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , | Poster un commentaire

Philippe Zaouati, Applaudissez-moi !

Roman du confinement, moment qui met face à soi et à sa solitude lorsque l’on s’aperçoit que l’on n’est indispensable à personne ni au monde. Un financier débarqué de Lehman Brothers lors de la crise de 2008 a créé des fonds internationaux de finance durable grâce à un algorithme de choix des valeurs. Il se retrouve devant la Brigade financière…

Il déroule alors devant l’inspecteur du 36 – non plus quai des Orfèvres mais rue du Bastion dans le 17ème – le pourquoi des soupçons d’escroquerie dont il est l’objet. Il ressortira libre, faute de preuves, après une démonstration brillante d’escroquerie philanthropique pour les infirmières.

Durant son existence de bon élève des grandes écoles aspiré par les montages financiers de haute volée, il s’est laissé vivre, faisant partie de « la caste » comme disent les Italiens. L’effondrement du château de carte de la finance mathématisée à outrance en 2008, l’équivalent de la crise de 1929, lui a fait prendre conscience que la prédation sur les gens, sur l’économie et sur la planète faisait courir à la catastrophe. « Chaque automne, j’explique à mes étudiants de Science Po pourquoi la finance a fait fausse route, comment nous avons voulu éliminer l’émotion et l’intervention humaine de notre métier, comment nous avons érigé les modèles mathématiques et les programmes de trading en dieux suprêmes, et à quel point tout cela était une bêtise. Ils ouvrent de grands yeux étonnés » p.33. Il s’est converti, comme en religion, dans l’écologie à la mode. Il a fondé des fonds « durables » comme il en existe de plus en plus, voués à ne financer que les entreprises dont le projet est éthique, respectueux de l’environnement et contre l’obsolescence programmée.

Les crises du système ont lieu tous les sept ans. « 2001-2015. Un cycle se terminait. Le siècle avait débuté par une explosion de haine. Ce choc foudroyant avait engendré un sursaut collectif, sept années de croissances folles, de dérégulation financière et de guerre contre l’axe du Mal. Pour conjurer le mal, nous avions succombé aux sirènes de la croissance, à la fuite en avant de nos rêves, toujours plus d’objets connectés, de voitures, de voyages, de vêtements, et pour financer cela, toujours plus de dette » p.92.

Et puis le Covid a surgi. Un complot chinois comme le soupçonne l’un de ses adjoints, laissé seul lui aussi. Une interrogation métaphysique pour le dépressif PDG qui s’est mis en retrait de ses conférences, réunions, symposiums et autres présences « indispensables » qui ne le sont en fait pas du tout. « Depuis l’apparition du virus, les privilèges avaient été rétablis. En quelques semaines, notre société avait fait un bond en arrière de plusieurs siècles. Nous étions revenus à l’Ancien régime. L’aristocratie oiseuse s’était installée en télétravail sous des lambris parisiens ou dans le confort discret de riches demeures provinciales, alors que chaque matin, aux aurores, le Tiers-état était jeté dans les rues des villes désertées pour servir, nettoyer faire la police, ramasser les ordures » p.47. Qui est utile dans la société ? Le financier ou l’infirmière ? Le matheux qui joue avec les milliards abstraits ou la technicienne qui soigne au cas par cas ?

Même la finance convertie au vert, au durable, à l’écologique, « est un jeu, une comédie. Il y a des règles. Si vous les respectez, vous gagnez le droit à l’illusion d’avoir transformé les choses. Si vous ne les respectez pas, le jeu vous absorbe comme un sable mouvant » p.74. Les primaires, en retard d’un siècle, incriminent « le capitalisme » ; les plus primaires encore, qui ne comprennent pas et veulent à tout prix donner du sens en distordant toute vérité, croient au Complot mondial. Mais la réalité est pire : « J’ai pris conscience que le verrou ne se situait pas dans le capitalisme ou dans les marchés financiers, mais dans la cohésion sociale de la caste dirigeante. Il est difficile de lutter contre des hommes qui se croient détenteurs d’une légitimité naturelle » p.75. J’en témoigne : le capitalisme n’est qu’un outil d’efficacité économique, applicable au durable et à la préservation de la planète ; le complot n’est qu’une religion de ceux qui n’osent pas penser par eux-mêmes. La caste est toute-puissante – et il est difficile d’agir sans bain de sang : cela s’appelle une révolution…

« Nous ne sommes rien sans les autres. L’économie n’est qu’une coquille vide sans la santé de tous. Au bout du compte, mon intérêt, le vôtre aussi, c’est l’intérêt général » p.130. Depuis le message d’alarme de son contrôleur du système informatique, il invente l’arnaque sans parade et sans preuves, le détournement de quelques pourcents seulement des fonds déposés par les épargnants, mais pour le bien de toute l’humanité souffrante. Nous sommes tous solidaires est un slogan qu’il se contente d’appliquer selon son expertise. Ce n’est pas éthique mais peut-être moral ; le droit est contre lui mais pas le dieu. Peut-être. Le lecteur jugera… si sa propre épargne n’a pas été réduite.

L’auteur, qui dirige la filiale finance durable dans un groupe bancaire, tel un ancien président, ne devrait pas dire ça. Les clients pourraient perdre leur confiance, concept-clé de la finance. Le titre lui-même peut apparaître comme un brin narcissique, en subliminal bien-sûr.

Ecrit au galop, peut-être au dictaphone, ce roman ultra contemporain de la finance prédatrice confrontée à la pandémie remet les pendules à l’heure, rythmé par des paroles de chansons d’une culture plus populaire que classique. Il a de l’allant, il va de l’avant, il prépare les esprits au nouveau monde qui vient. Moins égoïste ?

Philippe Zaouati, Applaudissez-moi ! 2020, éditions Pippa, 133 pages, €15.00

Attachée de presse BALUSTRADE : Guilaine Depis, 06 84 36 31 85 guilaine_depis@yahoo.com

Catégories : Economie, Livres | Étiquettes : , , , , , , , , , , , , , , , , , , , , , ,

Comment un taux d’intérêt peut-il devenir négatif ?

Lorsque vous prêtez de l’argent, vous prenez plusieurs risques : 1/ celui de ne pas être remboursé, 2/ celui d’immobiliser vos capitaux, 3/ celui de voir votre rémunération ou sa taxation changer d’ici l’échéance.

C’est ainsi que, si vous achetez une action, la société peut faire faillite (vous perdez tout), son cours de bourse peut ne rien faire (vos capitaux stagnent, voire régressent), un gouvernement peut décider, unilatéralement et à chaque loi de finance annuelle, d’augmenter les impôts sur les plus-values et sur les dividendes (François Hollande ne s’en est pas privé) – ou de baisser les intérêts servis sur les livrets réglementés (ex. Livret A). D’où le risque de placer son argent – et la rémunération qui en est la raisonnable contrepartie.

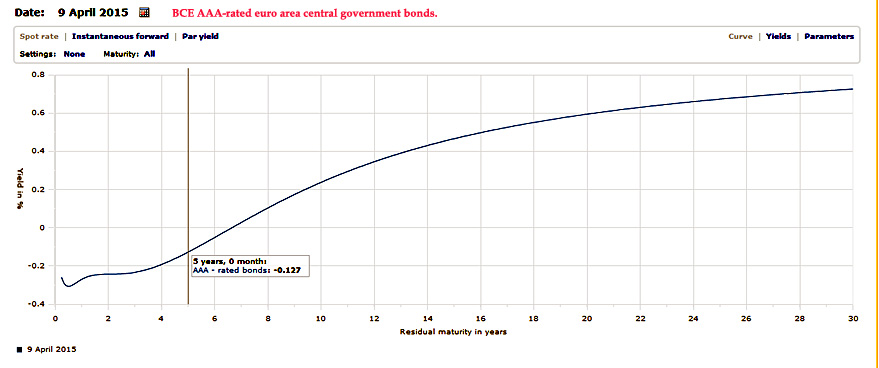
Mais ne voila-t-il pas que la Suisse vient d’emprunter sur le marché à des taux négatifs ? L’État confédéral a émis cette semaine un emprunt de 232 millions de CHF à 116 %, avec un taux de 1.5 % ce qui produit un rendement négatif de -0.055 %. Le pays n’est pas le seul : la France en bénéficie déjà pour son échéance à 5 ans, c’est aussi le cas pour l’Allemagne, le Danemark, la Finlande et les Pays-Bas. Voir la courbe des taux ci-dessous pour les emprunts de la zone euro (en bas les durées, en hauteur les taux servis).

courbe des taux euro AAA 2015

Ce qui signifie qu’à l’échéance (2 ans, 5 ans, 7 ans… pour l’instant – voir la courbe ci-dessus) l’investisseur récupère moins que le montant qu’il a investi. Soit en taux « réel » parce que l’inflation lui a mangé son rendement sur la période (cas le plus courant), soit en taux « nominal » (ce qui est le cas aujourd’hui).

Pourquoi donc souscrire à des emprunts pour n’être que partiellement remboursé à l’échéance ?

Il y a plusieurs raisons – toutes sont rationnelles…

  1. Tout d’abord, la perte n’est pas colossale, de quelques fragments de pourcent. Et cela en période d’inflation nulle ou elle-même négative. On peut la comparer au coût de location d’un coffre en banque (sauf que la banque peut brûler – ex. le Crédit Lyonnais – ou faire faillite – ex. Lehman Brothers), ou au coût d’assurance d’un bien (une cotisation au cas où, qu’on ne récupère pas).
  2. Ensuite, il peut y avoir bénéfice à prêter dans une devise qui n’est pas la sienne : par exemple le franc suisse qui s’est récemment envolé (économie solide, État sûr) par rapport à l’euro (qui baisse et qui peut éventuellement éjecter la Grèce, être tourmenté par l’Ukraine et connaître des turbulences).
  3. Et puis certains investisseurs – institutionnels comme les assureurs ou certaines SICAV – sont parfois obligés de détenir des titres bien notés (AAA), donc les emprunts obligataires d’États « solides » – en relatif aux autres – dans la même devise (ex. Allemagne, Pays-Bas, France). Ils sont obligés aussi de diversifier leurs placements en différentes devises (donc aussi sur l’euro), tout en n’achetant que des titres très liquides (les emprunts des grands pays cités sont bien plus liquides que les autres).
  4. Parce qu’il vaut mieux mettre sa confiance dans les États (dont on est pratiquement sûr qu’ils vont rembourser) plutôt que dans les banques – qui peuvent faire faillite. La garantie des dépôts bancaire en zone euro ne porte que sur 100 000 € par bénéficiaire et par établissement et, lorsqu’on a de grosses sommes à placer, il n’y a guère d’alternative aux emprunts d’État. On achète alors la sûreté de l’économie allemande, la solidité de la devise suisse, ou la capacité à lever l’impôt français.

Pourquoi une telle situation – rare dans l’histoire économique – survient-elle aujourd’hui ?

Parce que l’économie européenne va mal après la crise de 2008, analogue dans son ampleur à la crise de 1929. Les politiques classiques ont été tentées (baisse des taux d’intérêt, relance par les budgets, réformes structurelles pour favoriser l’investissement et l’emploi). Or, ces politiques sont arrivées à leurs limites : les taux d’intérêts administrés (décidés par les 19 gouverneurs des Banques centrales à la BCE) sont proches de zéro, les budgets des États (sauf l’Allemagne) sont contraints par leur Dette, les réformes avancent doucement (surtout en France) parce qu’en proie aux résistances de tous ceux qui perdent un quelconque avantage et qui persistent dans le déni idéologique (il suffirait de changer le monde).

Devant cet état de fait, les Banques centrales (dont la Banque centrale européenne) ont mis en place des politiques non-conventionnelles, notamment l’assouplissement quantitatif (Quantitative Easing ou QE). Il s’agit de créer de l’argent (de faire tourner la planche à billets) en rachetant des titres sur le marché, afin d’assécher les possibilités de placements pour les banques et les gros investisseurs – et de les forcer alors à se tourner vers l’économie réelle : distribuer des crédits, acheter des actions ou des entreprises. Racheter massivement des titres (60 milliards d’€ par mois pour la BCE) a plusieurs conséquences, positives et négatives.

Côté positif :

  • baisser le coût du crédit (désormais négatif pour les grands États, proche de zéro pour les banques, très faible pour les entreprises solvables)
  • faire baisser la devise (l’euro a perdu 10% contre toutes devises, 20% contre l’US dollar), ce qui permet de meilleures exportations – moins chères – tout en contenant les importations – plus chères.
  • inciter à la consommation (les taux des rémunérations liquides, type Livret A, sont tellement bas qu’il vaut mieux dépenser l’argent ou investir dans l’action ou la pierre que le garder à ne rien faire).

Tout cela est positif. Mais le négatif existe, d’où le provisoire de ce genre de mesure et le tâtonnement pour ne pas aller trop loin :

  • Écrasement des primes de risques, donc difficultés à discerner l’investissement utile de l’investissement juste pour placer l’argent. Quand le crédit n’a pas de prix, le risque est très peu pris en compte : les détenteurs de Livret A achètent des actions – au risque de perdre éventuellement tout leur capital ; les investisseurs en capital achètent des titres de pays émergents – au risque de créer une bulle, comme la Chine en montre une désormais ; les entrepreneurs qui ont du cash se lancent dans des fusions & acquisitions – au risque de mal mesurer l’intérêt long terme de leur opération.
  • Méfiance envers les pays autres que les quelques reconnus solvables de la zone euro – dont les emprunts sont moins désirés (ex. les pays « du Club Med » : Grèce, Portugal, Espagne, Italie)
  • Handicap pour les banques, dont le produit net bancaire (les commissions) se réduit, inhibant leur capacité à prendre des risques supplémentaires en prêtant à des entreprises et à des particuliers moyennement solvables – car contraintes aussi par les ratios réglementaires dits de Bâle III.
  • Handicap pour les épargnants, mais surtout pour les retraités, dont les rentes (pensions comme produits complémentaires de placement) se réduisent – ou qui doivent prendre plus de risques en optant pour les actions. Cela alors que la génération du baby-boom arrive massivement à l’âge d’une retraite qu’elle doit financer largement par elle-même en France, tant les gouvernements de gauche (depuis Mitterrand, à l’exception de Jospin) comme de droite (sous le trop long règne inactif de Chirac) n’ont rien fait pour préparer une situation pourtant clairement inscrite depuis des décennies dans la démographie.

Les taux négatifs ne sont donc pas une aberration économique, mais ils montrent combien l’économie s’est enfoncée.

Nous pouvons donc espérer que la situation sera provisoire et que l’économie, vigoureusement relancée par cette politique de crédit gratuit dans la zone euro, amorcera la pompe du redressement auto-entretenu (crédit = investissement = emplois = salaires et taxes = consommation = investissement = emplois, etc.).

courbe des taux france 2015 2013

Mais seuls les États qui auront profité de cette manne d’intérêts drastiquement diminués (situation exceptionnelle !) pour baisser leur dette, ajuster leurs dépenses à leurs recettes, pour encourager les entreprises à investir en desserrant les carcans réglementaires et bureaucratiques, en formant leurs travailleurs tout au long de la vie et pas seulement à l’école – seuls ces États connaîtront un effet de levier lors de la reprise. S’ils s’endorment sur leurs maigres acquis (comme sous Chirac), l’huile jetée ainsi sur la braise ne se produira qu’un feu de paille…

Catégories : Economie | Étiquettes : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , ,