Articles tagués : économie

G20 et monnaies aujourd’hui

Le dialogue des vingt pays conviés au sommet annuel sous la présidence de Nicolas Sarkozy n’est pas une régulation du monde. Les États ont chacun leurs intérêts qu’il est vain d’ignorer au nom d’une utopie du « si tous les gars du monde… ». L’expression de la puissance aujourd’hui est la monnaie. De quoi parle-t-on ? Comment ça marche ? Quels sont les risques ?

1/ Les grandes monnaies mondiales

Elles sont moins de 10 :

  • 4 grandes : dollar, euro, yen (et yuan)
  • 2 moyennes : livre sterling et franc suisse
  • 3 indexées sur les matières premières : rand sud-africain, dollar canadien, dollar australien.

La puissance d’une monnaie est déterminée par trois faits :

1.La confiance qu’on a en elle, donc en son État émetteur qui doit être puissant, stable et assis sur une vaste population industrieuse, apte à rembourser ses dettes par réactivité économique et innovation technologique.

2.La stabilité qu’elle assure aux placements (banque centrale indépendante, système financier solide, marché liquide) et aux investissements (droits de propriété, fiscalité prévisible, secteurs diversifiés, personnel financier compétent).

3.La liquidité qu’elle offre dans le monde entier.

L’ordre des principales monnaies est conditionné par ces déterminants.

Le dollar est la monnaie de référence mondiale parce que les États-Unis sont une ‘économie-monde’ bien établie (malgré les fissures du système financiers, malgré la dette publique). L’ensemble des matières premières, pétrole compris, se traite en dollars partout dans le monde. La Chine, principale puissance émergente, a plus de 60% de ses réserves de change en dollar. Le dollar des États-Unis sert de substitut à l’or comme valeur refuge en cas de crise (guerre du Golfe, 11-Septembre, révoltes arabes).

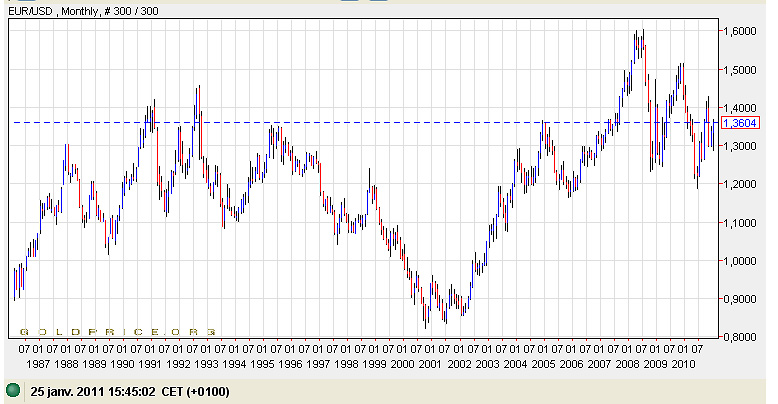
L’euro est la monnaie qui rivalise en partie avec le dollar parce que ni le yen (assis sur un pays trop petit et sans matières premières), ni le yuan( pour l’instant non convertible), ne peuvent jouer ce rôle. Mais l’euro est de création récente (2002 dans les porte-monnaie) et il est géré par une banque centrale qui doit faire le grand écart entre des États aux politiques économiques et fiscales différentes. Si l’euro veut exister, il accentuer son fédéralisme économique entre les pays de la zone. La crise de la dette montre les fragilités d’une construction avant tout juridique, sans convergence économique ni volonté politique. Si le dollar est une monnaie-puissance, l’euro n’est encore qu’une unité de compte.

Le yuan deviendra probablement la monnaie rivalisant avec le dollar lorsque la Chine aura pris sa place naturelle dans l’économie mondiale, due à son poids démographique et à son développement. Mais ce n’est pas pour tout de suite. Le pouvoir central à Pékin a peur d’être déstabilisé par des capitaux entrant et sortant sans contrôle, ce pourquoi le yuan n’est pas convertible librement. Le développement engendre des tensions sociales localement politiques qui justifient l’autoritarisme du parti unique. Mais la question est posée de l’inflation (puisque les Chinois ne peuvent épargner avec des taux attractifs) et des bulles d’actifs (l’immobilier à Shanghai, les actions de la bourse chinoise) en raison d’une politique de crédit laxiste pour raisons politiques. Une monnaie de référence mondiale doit donner confiance. Or les tensions sont trop grandes dans ce pays, la banque de Chine n’est pas indépendante du parti communiste, la propriété privée n’est reconnue que du bout des lèvres et les brevets ou le copyright sont inexistants.
2/ L’orientation des flux de capitaux

Une fois le décor planté, comment tout cela fonctionne-t-il ? Les capitaux libres s’orientent selon la loi d’offre et de demande, en faisant attention à la rentabilité des investissements et à leurs risques. Nul pays n’est sans risque, le choix d’une devise se fait en relatif.

Malgré la crise financière et les subprimes, il reste peu risqué et plutôt rentable d’investir aux États-Unis, pays de 300 millions d’habitants qui consomment à crédit (même si moins qu’avant), avec un marché des capitaux vaste et liquide et des opportunités de capital-risque dans les innovations technologiques comme nulle part ailleurs. Gouvernement comme banque centrale (la Fed) font tout pour que reprenne la croissance : taux bas, fiscalité faible, technologie et exportations encouragées. Si l’émission de papier monnaie par le rachat d’emprunts d’État par la Fed (quantitative easing) fait baisser le dollar contre les autres monnaies, une reprise de la croissance offrira un effet de levier sur les investissements qui compense largement.

Il est à la fois très rentable à court terme et très risqué à moyen terme d’investir en Chine populaire. Le marché potentiel est énorme, le développement accéléré – mais les surcapacités dans beaucoup de secteurs existent, qui dépendent des exportations. De plus, les partenaires chinois (obligatoires pour fonder une entreprise en Chine) pompent sans vergogne technologies et savoir-faire pour créer des clones indépendants (Danone s’en est aperçu, tout comme General Electric, ou Alstom avec son TGV et bientôt Airbus avec son avion moyen courrier). Le retour sur investissement doit donc être rapide car la concurrence chinoise sur vos propres produits ruinera bientôt votre entreprise. L’investissement le plus rentable est donc, en Chine, financier : il peut se retirer très vite.

L’Europe attire peu les capitaux. Il faut, pour investir, avoir pour ambition de vendre dans les pays euro. Le coût du travail et la paperasserie sont les critères déterminants, avant la position géographique et les infrastructures. La France attire des capitaux étrangers, mais surtout pour les services (peu capitalistiques) ; l’Irlande attire plutôt l’industrie d’assemblage ; l’Allemagne attire pour le label ‘made in Germany’ réexportable.

La crise a exacerbé la compétition pour exporter. On appelle « guerre des monnaies » les dévaluations compétitives qui dopent les ventes à l’étranger et rendent plus cher les produits importés. La France était championne des dévaluations avant l’euro, ce qui permettait au patronat de peu investir pour garder des coûts raisonnables. Les États-Unis prolongent leur politique de relance en favorisant la baisse du dollar par la planche à billets. Mais l’exemple de l’Allemagne montre que la compétition d’une économie n’est pas due à sa devise. L’euro fort ne gêne aucunement les exportations allemandes. Elles sont fondées plutôt sur la qualité, le service après vente, le sérieux de la formation alternée entreprise-écoles et la suppression de l’impôt sur la fortune qui encourage le patrimoine.
3/ Les risques du système mondial

La domination du dollar fait grincer des dents, son « privilège exorbitant » permettant à l’économie américaine de vivre à crédit du monde entier. Mais quelle alternative ?

Le retour à l’étalon-or est une nostalgie mal placée (1944, Bretton Woods) : il n’y a pas assez de métal dans le monde pour gager la masse monétaire en circulation. De plus, attacher les prix à une ancre que les banques centrales ne peuvent bouger risque de provoquer la déflation comme dans les années 30, faute de crédit (baisse cumulée de la production, de la consommation, de la dépense publique, donc repli frileux sur soi et régression du niveau de vie).

L’usage international des Droits de tirage spéciaux (DTS, unité de compte du FMI créée en 1969) est souhaité par la Chine et la France. Leur valeur est déterminée chaque jour par un panier de grandes monnaies de réserve (dollar, euro, yen et livre – auquel on ajouterait le yuan). Mais ces DTS ne sont pas liquides et restent évalués selon les monnaies des États. Le FMI n’est pas une banque centrale mondiale chargée de gérer la liquidité, faute de monde unifié. Il s’agit donc d’un simple effet d’annonce.

Le serpent monétaire (sur l’exemple européen de 1972) est une formule qui institue des changes quasi-fixes entre grandes monnaies, avec des marges de variation dans un tunnel. Mais il résulte d’accords bilatéraux et il n’y a aucune volonté politique des États tant qu’il n’y a pas d’intérêts communs mondiaux.

Reste la coopération monétaire (exemple les accords du Plazza en 1985 à Paris). Ils résultent de rapports de forces provisoires entre États et pointent les déséquilibres des balances commerciales. Chacun est invité à corriger ce qu’il peut, sans contrainte autre que médiatique. C’est ce qui se passe aujourd’hui avec la création de zones monétaires (zone dollar, euro, yuan) et avec les accords bilatéraux entre États pour utiliser leurs devises propres sans passer par le dollar pour leurs échanges (Pékin et Brasilia, la Chine et les pays de l’ASEAN).

Dans ce contexte de jungle, le plus fort l’emporte. D’où l’intérêt pour chacun des États de rester fort, unis dans une zone monétaire forte. Ce pourquoi je ne crois pas que l’euro puisse éclater : personne n’y a intérêt, sauf certains politiciens démagogues.

Je ne crois pas non plus que le dollar s’écroule à brève échéance. Malgré la dette publique massive, les déficits jumeaux du budget et du commerce extérieur, l’émission massive de dollars par la Fed et les difficultés politiques de remonter les impôts comme de réduire les dépenses, les États-Unis gardent une monnaie qui reste incontournable pour les transactions mondiales. Elle est la plus liquide, assise sur l’État le plus puissant et le plus stable de la planète – sans substitut crédible.

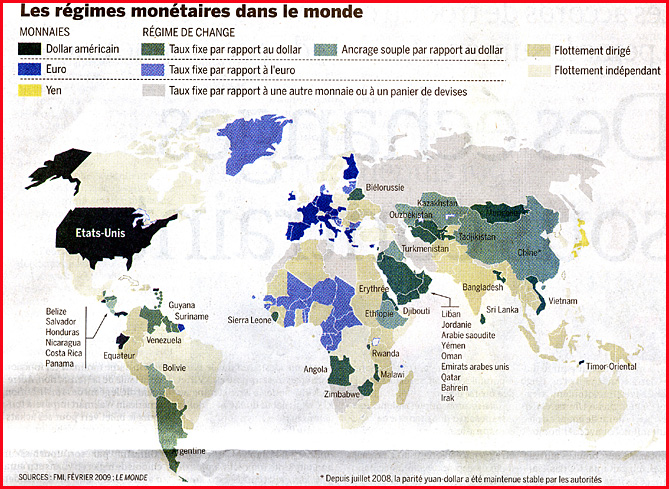
La zone dollar englobe toute l’Asie sauf le Japon, tout le Moyen-Orient pétrolier et les économies dollarisées du Canada, de l’Australie, du Mexique et des pays de l’arc andin. Des entreprises américaines produisent et vendent en dollars hors des États-Unis et si l’on mesure le déficit américain de l’ensemble de la zone dollar, il diminue de moitié par rapport à celui qui court les médias.

Politiquement, la Chine continue de faire confiance au dollar en mettant plus de la moitié de ses réserves en bons du Trésor américain. La relation géopolitique de protecteur militaire à fournisseur de pétrole continue de régir les relations avec les pays arabes. L’innovation technologique et la facilité de créer une start up en trouvant des financements est incomparable aux États-Unis par rapport au reste du monde. La politique économique et monétaire est plus souple qu’en Europe, au Japon ou en Chine (la Fed se préoccupe de la croissance, la BCE n’a d’yeux que sur l’inflation, la Chine fait constamment du politicien). L’immigration annuelle (1 immigrant toutes les 31 secondes) prouve l’attractivité du modèle social des États-Unis malgré ses défauts.

Quand la Chine sera éveillée (et qu’elle aura avancé dans la dialectique des libertés publiques et du développement économique), quand l’Europe sera mieux coordonnée (en sachant qui va décider à 17 sans veto allemand), alors peut-être le roi dollar sera-t-il obligé de composer. Pas aujourd’hui. C’est un fait qu’il est bon de garder à l’esprit, malgré les incantations rituelles.

Vous avez lu jusqu’ici ? – Vous venez d’assister à une conférence de Mastère spécialisé finance à Science Po Paris, celle que j’aie tenue devant les étudiants avant le G20.

Pour une application pratique, voir Gestion de fortune (2009)

Catégories : Chine, Economie, Géopolitique | Étiquettes : , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , , ,

Penser l’avenir avec Tony Judt

Enseignant d’histoire européenne à Cambridge, Oxford, Berkeley et autres lieux, Tony Judt est mort de la maladie de Charcot en août 2010. Son dernier recueil d’articles sur l’histoire contemporaine est en quelque sorte son testament. Il y évoque le terrible XXe siècle dont il a connu la fin, étant né en 1948. Le mal, les intellectuels, l’État, la mémoire, le demi-siècle américain sont les principales têtes de chapitres. Il sollicite entre autres Arthur Koestler, Hannah Arendt, Albert Camus, Louis Althusser et Jean-Paul II, la défaite de 40 et la guerre des Six Jours, Kennedy, Kissinger et la guerre froide. Ses quelques trente pages d’introduction sont un condensé de méthode. Pour lui, nul ne peut penser l’avenir en restant dans le présent perpétuel. Le passé est indispensable pour la profondeur qu’il donne aux événements et pour le contraste rationnel qu’il apporte aux ombres émotionnelles.

La décennie américaine, de la chute du Mur en 1989 et de l’URSS en 1991 jusqu’à la guerre d’Irak en 2003, est une suite « d’occasions manquées et d’incompétence politique de part et d’autre de l’Atlantique ». Les « demi-vérités intéressées » nous donnent des œillères et nous empêche de voir le monde tel qu’il va. Ces illusions sont « le triomphe de l’Occident, la fin de l’Histoire, le moment américain unipolaire et la marche inéluctable de la mondialisation et du marché. » Rien de tout cela n’est faux, rien n’est entièrement vrai. Le passé ne nous intéresse plus alors qu’il le devrait. C’était « avant », mais cela ne veut pas dire que tout va bien et que les horreurs ne peuvent renaître. Justement, les voici ces temps derniers qui rentrent par la fenêtre…

L’amnésie, sous la forme du « devoir de mémoire » fige le passé en mausolées qui n’ont plus rien à dire :

  • ou c’est la nostalgie (ah ! ces Trente glorieuses ! ce de Gaulle !)
  • ou c’est le triomphalisme (ah ! la Grrrraannddde Victoire de 1945 ! la colonisation, enfin terminée !)
  • ou c’est l’Horreur absolue pédagogique à laquelle rien – jamais – ne pourra être comparé (l’Holocauste, plus jamais ça !).

Mais pour l’avenir, on fait quoi ? Le martyre des Juifs a déjà masqué le génocide rwandais comme l’éradication ethnique par les Serbes. De Gaulle sert d’alibi à tous les politicards qui veulent se faire un nom, à droite comme à gauche, voire aux extrêmes (eh oui, « Colombey-les-deux-mosquées » est un mot de de Gaulle à Alain Peyrefitte). Quant à l’État-providence, yaka conserver les zacquis, entend-t-on mâchonner à gauche. Comme si c’était évidemment possible sans rien changer dans un monde qui n’est plus le même, sans rien remettre en question alors qu’on a décolonisé justement pour permettre l’émergence de pays peuplés…

La mémoire sert d’alibi à tous ceux qui se sentent victimes de quelque chose – cela les dispense de se bouger, ils attendent des autres des hommages au détriment de la destinée commune. Il est de bon ton aujourd’hui de dénigrer l’histoire Épinal, simpliste mais qui soudait la nation. Elle fournissait au moins des exemples passés pour agir au présent. Aujourd’hui, c’est l’inverse, le présent manipule le passé pour exister ! L’expansion de la communication aboutit à la fragmentation de l’information ; plus personne pour faire la synthèse (regardez par exemple l’état lamentable du journalisme « citoyen », réduit aux invectives et dénonciations complotistes sur AgoraVox). Chacun reste dans la bulle revendicatrice de sa minorité communautaire, en braillant contre les autres pour se faire mousser…

Alors qu’il faudrait penser la guerre, l’État, la démocratie et la pensée, le mal et la peur :

  • « Nous avons oublié le sens de la guerre (les Américains tout au moins) », guerre continentale, coloniale, civile. Les États-Unis n’ont jamais été occupés au XXe siècle, ils n’ont jamais souffert des conséquences d’une défaite. Pour eux la guerre est « bonne », elle sert leurs intérêts et l’armée est glorifiée. Ce qui explique leur façon différente de la nôtre de concevoir les affaires internationales.
  • Essor des États-nations au début du siècle puis leur dissolution dans les traités, les multinationales, les organisations internationales, le libre marché des hommes, des capitaux et des marchandises. Démantèlement de l’État-providence qui veille aux besoins et minimise les risques. Peut-être faudrait-il réhabiliter l’État en partie, alors que la stabilité et le bien-être tenu pour acquis depuis 1945 peut être brutalement remis en cause par la dette, les délocalisations, le chômage de masse, la montée de ressentiment des déclassés, l’échec scolaire et la panne de l’ascenseur social ? Sans État, Haïti part à la dérive…
  • La démocratie se dilue dans l’économie quand tout va bien. Mais tout va-t-il si bien ? Il n’y a plus de grands récits de la Nation, de l’Histoire ni du Progrès, mais qu’y a-t-il donc à la place ? Les intellos ont disparu. Nés avec l’affaire Dreyfus pour dresser la justice face à la raison d’État, ils ont sombré avec le mirage communiste qui les a conduits à justifier la contrainte au nom de la liberté et la normalisation de la pensée au nom de prétendues lois de l’histoire (qu’ils étaient les seuls à pouvoir interpréter). Est-ce pour cela qu’il ne faut plus d’intellectuels ? Pourtant à l’Est, au Sud, ceux qui subsistent montrent leur utilité. Le prix Nobel chinois, la démocrate birmane, le journaliste cubain ou le cinéaste iranien disent l’enfermement de leur société.
  • A l’inverse, le terrorisme est amalgamé dans un seul sac. Abstraire la méthode pour en faire une menace globale ne nous permet pas de comprendre. Il y a là, comme hier avec le fascisme, « rétrécissement idéologique de notre champ visuel ». Il n’existe pas une Internationale terroriste mais de multiples groupes aux objectifs sans liens. De même le capitalisme n’est pas une Hydre monomaniaque mais se décline selon les cultures – et il a une histoire.
  • La peur ressurgit. Comment y faire face sinon en examinant « comment nos prédécesseurs du XXe siècle ont réagi à ces dilemmes, par bien des côtés, comparables » ? La peur est le mal du siècle : « La peur du terrorisme, bien entendu ; mais aussi, et peut-être plus insidieusement, la peur d’un changement rapide au point d’en être incontrôlable, la peur de perdre son emploi, la peur de céder du terrain à d’autres dans une distribution toujours plus inégale des ressources, la peur de perdre le contrôle des circonstances et routines de la vie quotidienne. Et peut-être surtout, la peur que nous soyons incapables d’infléchir le cours de notre vie, mais aussi que les détenteurs de l’autorité aient perdu la main au profit de forces qui leur échappent. »

Pas mal vu pour ce que nous vivons aujourd’hui !

  • Peut-être les leçons du siècle montrent-elles que seule la politique a le pouvoir de donner confiance à une société ?
  • Qu’elle est la contrainte collective débattue et assumée pour assurer certains filets de sécurité sociaux par une relative restriction des inégalités de revenus et de richesses ?
  • Que l’État est donc nécessaire, pas en tout, mais tout à sa place ?

« Dans un monde de plus en plus polarisé entre des individus isolés et exposés, et des forces mondiales échappant à toute régulation, l’autorité légitime de l’État démocratique pourrait bien être la meilleure espèce d’institution intermédiaire que nous puissions imaginer. » Après tout Beveridge, l’inventeur après 1945 de l’État-providence, était un libéral. Tout comme le père du libéralisme, Adam Smith, avait écrit un « Traité des sentiments moraux ». Nul n’envisage l’économie libérale sans politique régulatrice. Fernand Braudel n’a admirablement montré dans l’histoire : les capitalismes puissants sont ceux qui prospèrent à l’abri de sociétés où l’initiative est servie par un État affirmé. Que fait d’autre la Chine aujourd’hui ? Et les États-Unis ? La France est devenue trop petite face aux mastodontes mondiaux, mais que fait l’Europe ?

L’alternative, car il y en a une selon l’auteur, est inquiétante : « Notre culte contemporain de la liberté économique, associé à un sentiment accru de peur et d’insécurité, pourrait se solder par un recul des services sociaux et une régulation économique minimale, mais s’accompagner d’une large surveillance gouvernementale des communications, des déplacements et de opinions. » Une sorte de fascisme doux.

Il donne largement à penser, Tony Judt, non ?

Tony Judt, Retour sur le XXe siècle – une histoire de la pensée contemporaine (Reappraisals), 2008, édition Éloïse d’Ormesson, octobre 2010, 619 pages, €25.65

Catégories : Géopolitique, Politique | Étiquettes : , , , , , , , , , , , , , , , , , , , ,

Quelle faillite en Irlande ?

L’Irlande est un pays celtique anglo-saxon, dans l’Union européenne mais dont 49% des importations et  38% des clients sont américains et anglais. Un peu plus de 4 millions d’habitants, mais une importante diaspora aux États-Unis, au Canada et en Angleterre. L’Irlande est donc un pays libéral mais dans la zone euro, attiré par le dynamisme anglo-saxon mais hanté par l’anémie de croissance européenne.

C’est ainsi qu’il faut comprendre l’engrenage de la crise en Irlande. Elle est venue non de l’économie, à l’attractivité forte et à la productivité élevée, mais du système bancaire, mal contrôlé par le politique. Ce n’est pas le capitalisme qui est en cause mais la faillite des politiciens. Lorsque des relations incestueuses se nouent entre l’État et les banques, entre les politiciens et les riches, alors surgissent les problèmes.

L’Irlande était pauvre il y a vingt ans, émergeant tout juste de l’emprise coloniale séculaire du Royaume-Uni. L’Union européenne l’a aidée à prendre son essor, les fonds de cohésion communs finançant la modernisation des infrastructures et de l’éducation. Mais l’Irlande n’est pas restée passive. Elle a joué de son statut hybride, parlant anglais et adoptant la monnaie unique et les règlements européens. Ayant peu d’industries (à part le whisky et la bière…), l’Irlande a su attirer les grandes entreprises américaines par une fiscalité attractive. L’impôt sur les sociétés est passé de 20% dans les années 1990 à 12,5% depuis 2003 ; il apporte à l’État 10% de ses recettes. Les multinationales emploient directement 13% de la population active, sans parler des emplois induits (7% de plus). C’est dire si cette attractivité fiscale fait partie du modèle économique irlandais.

Le budget était bien tenu et la main d’œuvre qualifiée prenait tranquillement son essor. Le système libéral était sain.

La crise est venue de l’oligopole des trois grandes banques : Anglo Irish Bank, Allied Irish Bank et Bank of Ireland. Quand le marché local est étroit, les banques sont tentées de prendre des risques à l’étranger et dans d’autres secteurs. Les dépôts issus de la croissance rapide du pays ont été investis surtout dans l’immobilier, faisant gonfler les prix et les crédits hypothécaires. Lorsqu’on est gérant de fonds et promoteur en même temps, que l’on a l’oreille complaisante d’un gouvernement qui accorde des aides fiscales à l’immobilier, et que la zone euro vous offre des taux très bas sans rapport avec votre inflation interne, la bulle n’est pas loin. Personne n’a rien vu, rien voulu voir : ni Dublin, ni Bruxelles, ni l’OCDE, ni le FMI, ni les tests de résistance des banques. Ce « triangle toxique » entre politiciens, banquiers et promoteurs, le grand krach les a croqués !

La crise américaine des subprimes et la défiance des banques entre elles a fait grimper les taux et s’écrouler les actifs immobiliers. Le ralentissement d’activité n’a pas touché que le bâtiment, elle a entraîné du chômage et un surcroît de défauts de paiement. Le surendettement immobilier poussé par des crédits attractifs, rend la situation intenable. On estime l’endettement des seuls ménages à 100% du PIB du pays ! Faute politique, le gouvernement irlandais a garanti l’ensemble des dépôts et des prêts des établissements bancaires irlandais… pour trois fois le PIB. C’est donc le pays tout entier qui se trouve endetté pour longtemps, à cause d’une dérive de cupidité contre laquelle le système politique n’a rien fait. La nationalisation à 100% de l’Anglo Irish et de l’Allied Irish, à plus de 50% de la Bank of Ireland, ne sont que le constat d’échec du système politicien : la socialisation des pertes. Le déficit public a atteint 32% du PIB en 2010.

Devant ce laisser-faire, tout capitaliste conscient du risque va voir ailleurs : les dépôts dans les banques irlandaises ont fui, ce qui aggrave le problème, mais c’est bien normal. C’est au gouvernement irlandais, indigent à contrôler la bulle, de résoudre l’équation : recapitaliser les banques, assurer un moratoire sur les crédits des particuliers et faire remonter ses recettes fiscales… Pas simple !

Plan d’austérité intérieur avec coupure des dépenses et hausse des impôts, aide européenne, intervention du FMI, le système libéral ne peut se sauver qu’au prix de l’intervention collective. Mais comme ce n’est pas l’économie qui est en cause, seulement le système bancaire, inutile de jeter le bébé avec l’eau du bain, dans une Grande lessive à-la-française où « yaka » caporaliser tout le système. Les mesures libérales sont maintenues et accentuées : baisse du salaire minimum (à 7,65€ de l’heure), maintien du taux très bas d’imposition des entreprises, renégociation probable de l’accord avec les syndicats de la fonction publique, remise à plat fiscale et instauration d’une taxe foncière (qui n’existait pas).

La population râle et, dans le même temps, n’est pas prête à se diluer dans le marasme vieillissant des Européens avec leur croissance à 2% l’an les meilleures années contre 8% pour l’Irlande dans la décennie 2000. L’attractivité du territoire irlandais ne peut être que fiscale, faute d’autre chose (tourisme ou industrie). Le spectacle de l’Europe incapable d’une stratégie mondiale face à la Chine et aux États-Unis, inapte à répondre au chômage de masse persistant, n’incite pas les Irlandais à voir dans le modèle allemand ou pire, français, un quelconque attrait.

Contrairement au prurit administratif français du « tous pareil », il faut admettre que l’Europe est une mosaïque de peuples et de traditions différentes. Qu’on ne fera jamais une Franceurope comme en rêvent parfois l’UMP et le PS, tous deux jacobins, adeptes de gros impôts pour un gros État clientéliste (sans parler du FN et du PSG ou du PC). L’Irlande a raison de défendre son modèle économique, il n’a pas été si mal et l’Irlande se classe toujours au deuxième rang européen pour la productivité et la flexibilité. C’est toujours l’investissement des entreprises qui crée l’emploi, même en France. Si les politiciens avaient joué leur rôle, qui est de donner les règles et de contrôler, le pays n’en serait pas là. Ont-ils mieux réussi ailleurs ?

Ce pourquoi le prêt européen n’est pas la charité mais une aide sur sept ans et demi à taux double du taux d’emprunt allemand : 5,8%. Ce n’est pas vraiment un cadeau ! En contrepartie, le gouvernement irlandais conserve s’il le veut sa fiscalité attractive aux multinationales (88% des exportations irlandaises), à charge pour lui de trouver d’autres recettes. Et, comme il s’agit d’un pays démocratique où Dublin ne règle pas tout comme Paris, ce gouvernement-ci va remettre en jeu son pouvoir par des élections au printemps.

Mais l’exemple irlandais, bien plus pédagogique que le grec, pousse l’Europe à se remuer enfin. L’idée qu’un politicien est fait pour émettre des règles et les contrôler fait son chemin. La monnaie unique n’est un rempart que si l’on a confiance en elle. Les Allemands poussent à l’austérité, les Français à la régulation, et tous deux ont raison.

  • Est instauré un Mécanisme de stabilité européenne (rééchelonnement de dette, baisse des taux exigés, décote) qui aidera les pays à condition qu’ils fassent des efforts eux-mêmes et que le secteur privé participe aux pertes, au cas par cas.
  • La supervision bancaire sera renforcée et des tests de résistance des banques seront mis en œuvre chaque année sous le contrôle d’un organisme créé récemment : l’Autorité européenne de supervision bancaire.
  • Le Conseil européen a mis en place le 28 octobre dernier une surveillance macroéconomique pour évaluer les éventuelles faiblesses de chacun des pays membres.

Faut-il que la situation explose pour que les politiciens fassent enfin leur travail ?

Catégories : Economie, Irlande | Étiquettes : , , , , , ,

Misère de l’Islande après crise

Article repris par Medium4You et Ideoz voyages.

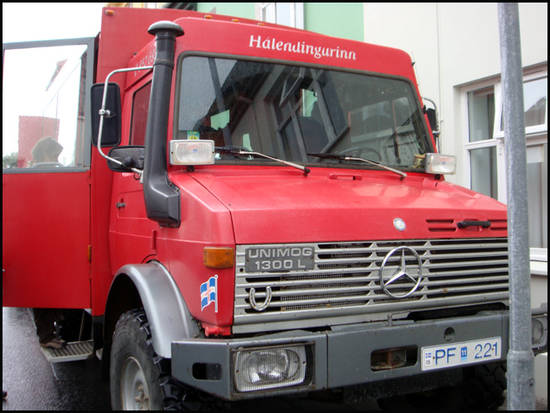
Ce matin, il pleut à nouveau, un vrai temps de Terre-Neuve. Notre camion-bus 4×4 arrive, haut sur pattes, un Unimog Mercedes rouge vermillon conduit par Robert. Il n’a pas de nom, ou plutôt il est, comme tous les Islandais, « fils de ». Hommes et femmes s’appellent par leur prénom, se distinguant seulement par le nom du père pour les garçons (Machin-son) ou mère pour les filles (Machine-dottir) accolé au nom : Leif Ericsson était fil d’Eric le Rouge.

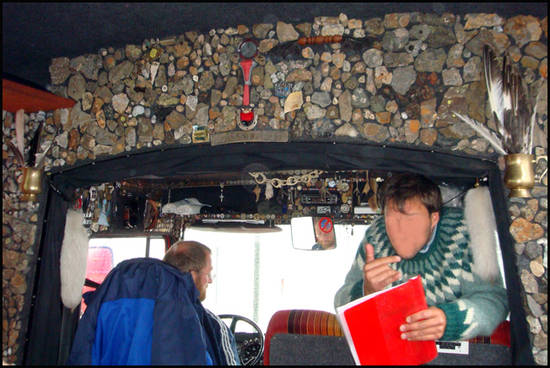
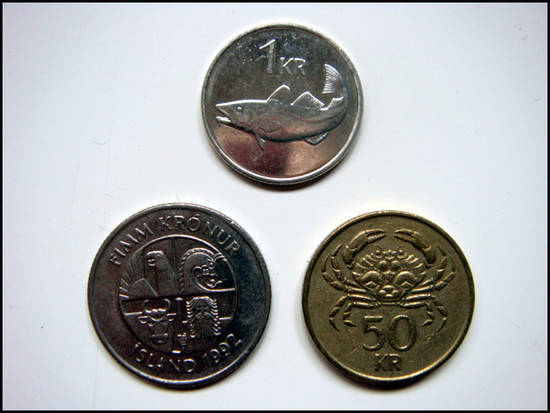
Robert est fermier dans les fjords du nord-ouest mais, avec 200 moutons seulement, doit faire des travaux d’appoint pour s’en sortir. Il passe deux mois par an dans le tourisme. Sa cabine est toute décorée de cailloux collés, de pièces de monnaie, de griffes d’oiseaux, de plumes noires et autres vertèbres de requin. Un véritable antre de sorcière runique ! Discret, il parle anglais et m’expliquera que c’est son père qui a aménagé ce camion, acheté aux surplus militaires, et décoré ainsi la cabine. Sur les flancs extérieurs du camion est écrit Halendingurin. Je lui demanderai quand je le connaîtrai mieux ce que cela signifie. Cela veut dire « hommes des montagnes » ou montagnards. Façon de marquer ce qu’il transporte.

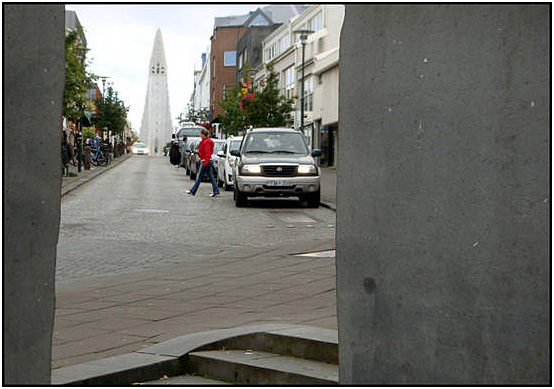
Nous sortons en début de matinée d’un Reykjavik désert pour prendre la route n°1 vers le nord, vers le Hvalfjördur ou fjord de la baleine qui est une avancée au-dessus de Reykjavik. Nous ne verrons des files d’autos rentrer vers la capitale qu’en fin d’après-midi, des chalets secondaires. Le temps gris avive la couleur des façades, pimpantes pour agrémenter le paysage. Le guide en profite pour nous expliquer que le décor cossu est désormais Potemkine. Les Islandais sont ruinés et ont des dettes pour des décennies après la faillite de leurs principales banques et la mise sous tutelle du FMI. Les belles maisons ne sont parfois plus même à eux, les grosses voitures sur le point d’être vendues.

En octobre 2008, les trois banques du pays ont implosé par excès de dettes, huit à dix fois le PIB annuel du pays ! La bourse a chuté de 95%, la couronne a été suspendue et les banques nationalisées en catastrophe. Le gouvernement britannique, qui ne fait jamais dans la dentelle avec les faibles, a inscrit l’Islande sur la liste des états terroristes pour avoir « escroqué » les épargnants en ligne avec leur banque Icesave. L’économie, ouverte volontairement sur l’extérieur, a profité du boom mondial pour atteindre 4% de croissance par an de 1998 à 2008. Les moyennes entreprises de niches dans la découpe alimentaire, les prothèses, ou les usines de traitement de la bauxite en profitant de l’énergie bon marché ont favorisé l’essor.

Mais l’économie est allée trop vite et le système forcément incestueux dans un pays où tout se monde se connaît a encouragé les excès. La Banque centrale a dû augmenter ses taux pour juguler la hausse des prix. Ces taux attractifs ont aspiré les capitaux internationaux, à la recherche de rendement, permettant le carry trade : emprunt en devise à bas taux pour placer en devise à rendement élevé. L’endettement en devises étrangères est alors devenu un sport national. Les rachats d’entreprises à l’étranger aussi. La vie s’est mise à crédit, sur le modèle américain. D’où la catastrophe lorsque tout s’est brutalement retourné : il faut désormais rembourser en devise avec le travail rémunéré en couronne dévaluée !

Eva Joly, a été invitée le 8 mars 2009, un dimanche à 12 h 30, sur RUV TV, la télévision publique islandaise, par le présentateur Egill Helgason, très francophile. « Je voulais qu’elle nous donne son avis sur la banqueroute de l’Islande où plus de 100 milliards de dollars se sont volatilisés, que notre petit pays de 320 000 habitants mettra trois générations à rembourser. » Un tiers de la population a subi l’interview comme un électrochoc. Deux jours plus tard, la ministre de la Justice Ragna Arnadottir embauche Eva Joly comme conseillère du gouvernement pour assister le procureur Hauksson. Quatre grandes banques islandaises, Kaupthing, Landbanski, Glitnir et Straumur Burdaras, ont été nationalisées parce qu’elles étaient en faillite. Au moment du boom quelques milliardaires se partageaient l’économie islandaise avec l’argent facile des banques et grâce à la complicité des politiques au pouvoir. Ils ont disparu depuis octobre 2008, exilés à l’étranger. Mais Eva Joly est prudente : « L’Islande est une petite communauté où tout le monde se connaît, où le beau-frère et le cousin ne sont jamais loin. Il y a aussi des gens qui sont contre ces investigations, qui préféreraient attendre que la poussière retombe. »

La dette phénoménale envers les banques anglaises et hollandaises (3,9 milliards d’euros) a été refusée par référendum au printemps, ce qui suspend les prêts du FMI. Les Islandais ne veulent pas payer pour les banksters ! D’autant que les autorités de régulation anglaise et hollandaise n’ont manifestement rien vu, rien surveillé… La dette par foyer fiscal islandais serait autour de 50 000 euros, la dette d’État à fin 2009 est de 105 % du PIB selon un rapport du FMI d’avril 2010, la dette globale envers l’étranger de 300%. C’est la crise, la ‘kreppa’ comme on dit ici.

Hors le tourisme, la pêche est réglementée pour cause de disparition des espèces. L’énergie hydroélectrique et géothermique, très peu chère en Islande, a attiré des usines de traitement d’aluminium mais la crise les fait tourner au ralenti, tandis que la production d’énergie a été privatisée auprès d’entreprises canadiennes… Dans ce contexte, avec quelle production rembourser l’énorme dette ? Déjà couper dans les dépenses d’État où les fonctionnaires ont augmenté de 30% en dix ans. Puis l’émigration d’une partie de la jeunesse, confrontée au chômage. L’annulation de dettes à certaines entreprises par les banques, à nouveau privatisées.

Mais la récession 2009 a été moins forte que crainte, de 6,5% seulement, et le taux de chômage n’est pas allé au-delà de 10% de la population active grâce aux mesures budgétaires de soutien et au coup de fouet aux exportations grâce à la chute de la couronne. Environ 30% des crédits à la consommation et 15% des crédits immobiliers sont l’objet de défaut, mais heureusement assez rares sont les Islandais qui ont des prêts en devise (c’est finalement loin d’être la majorité).

Catégories : Economie, Islande | Étiquettes : , , , , , , , , , , , , ,